
“Anh Hải ơi, đánh với em một trận.”
“Không, anh đang tập.”
Anh Hải là người đánh bóng bàn tốt nhất câu lạc bộ của mình. Anh ấy chơi tốt hơn mình khoảng 5–6 bóng, vậy mà mỗi buổi đến câu lạc bộ, anh vẫn dành đến 2/3 thời gian để tập những động tác căn bản.
Còn mình thì khác.
Mình chơi bóng bàn được 5 năm, nhưng vẫn lẹt đẹt. Vì trước đây, cứ đến câu lạc bộ là mình chỉ thích đấu. Ngại học, ngại tập những động tác căn bản.
Trong câu lạc bộ cũng có nhiều người đánh trước mình cả chục năm. Nhưng họ vẫn không tiến bộ bằng những anh em mới chơi 2–3 năm mà chịu khó học từ đầu và luyện tập đều.
Quan sát câu chuyện này, mình thấy trong đầu tư cũng vậy.
Có rất nhiều người đã “đầu tư” nhiều năm, mua hết mảnh đất này đến căn nhà khác, nhưng thực ra vẫn chưa có một phương pháp rõ ràng.
Họ có tiền. Họ có bất động sản.
Nhưng chưa chắc họ đã là nhà đầu tư.
Việc có 2–3 tỷ đồng rồi đem đi mua một mảnh đất không tự biến chúng ta thành nhà đầu tư. Phải có kiến thức, rèn thành kỹ năng, tích lũy kinh nghiệm, xây dựng mối quan hệ và sau đó mới dùng tiền.
Nếu làm ngược lại, chưa học mà đã “rơi tiền”, thì rất dễ là… rơi thật.
Mình vẫn nói:
Đầu tư không có phương pháp thì chính là đánh bạc.
1. Có tiền chưa chắc đã biết đầu tư
Nhiều anh chị làm việc cả chục năm, tích lũy được một khoản tiền rồi bắt đầu nghĩ đến chuyện đầu tư.
Có người mua vàng. Có người mua chứng khoán. Có người đi mua bất động sản.
Nhưng rất ít người nghĩ rằng thứ đầu tiên mình cần đầu tư lại chính là bản thân.
Có tiền là một chuyện. Biết sử dụng đồng tiền ấy như thế nào lại là chuyện khác.
Nếu xuống tiền chỉ vì người quen thủ thỉ rằng khu này sắp có quy hoạch, môi giới nói giá chuẩn bị tăng hoặc thấy mọi người xung quanh đang đổ xô đi mua, thì đó chưa phải là đầu tư.
Đó là đặt cược vào một thông tin mình chưa kiểm chứng.
Đầu tư có phương pháp là phải biết mình đang mua gì, vì sao mua, rủi ro nằm ở đâu và nếu mọi việc không diễn ra như dự kiến thì mình sẽ xử lý thế nào.
Nhà đầu tư chuyên nghiệp không phải là người lúc nào cũng thắng.
Mình cũng như các anh chị em, đầu tư có lúc đúng, có lúc sai. Chả ai lái xe mà dám nói cả đời mình không bao giờ va quệt. Cũng hiếm ai đầu tư 100 “kèo” mà thắng đủ cả 100.
Điểm khác biệt nằm ở khả năng kiểm soát rủi ro.
Người đánh bạc chờ may mắn.
Người đầu tư chuẩn bị phương án.
2. Trong khu rừng tài chính, đừng để mình trở thành con mồi
Có một câu mình rất thích:
Rừng nào hổ nấy.
Rừng nào cũng có cái hay. Nhưng rừng nào cũng đầy cạm bẫy.
Thị trường bất động sản cũng giống như một khu rừng. Trong đó có những “thợ săn” đã trải qua nhiều chu kỳ, hiểu tâm lý đám đông và biết cách tạo ra những câu chuyện rất hấp dẫn.
Còn nhà đầu tư tay ngang thường bước vào thị trường với tiền tích lũy, một chút kỳ vọng và gần như chưa có kinh nghiệm.
Lúc ấy, chỉ cần nghe vài câu như:
“Giá này chỉ còn hôm nay.”
“Khu này sắp có dự án lớn.”
“Không mua bây giờ thì tháng sau giá khác.”
“Anh chị yên tâm, đội em bao thanh khoản.”
Là nhiều người đã vội vàng xuống tiền.
Nhưng anh chị phải hết sức lưu ý.
Khi một khu vực đã sốt nóng, thông tin lan khắp nơi, người người đi xem đất, nhà nhà nói chuyện đầu tư, thì rất có thể những người đi trước đang cần tìm người mua cuối cùng để thoát hàng.
Nếu không có kiến thức và phương pháp kiểm tra, nhà đầu tư tay ngang rất dễ trở thành “hình nhân thế mạng” cho người khác.
Họ bước vào khi giá đã được đẩy lên cao. Đến lúc đội tạo sóng rút đi, người mua biến mất, họ phải ôm lại một tài sản vừa không khai thác được, vừa không biết bán cho ai.
Vì vậy, trước khi mua, hãy tự hỏi vài câu hỏi sau:
Thông tin này đến từ đâu?
Ai là người được hưởng lợi nếu mình mua?
Giá tăng do nhu cầu thật hay do một nhóm người đang tạo sóng?
Nếu bỏ hết những câu chuyện về quy hoạch và tăng giá, bất động sản này còn dùng được vào việc gì?
Nếu cần bán lại, ai sẽ là người mua tiếp theo?
Biết đặt đúng câu hỏi đã có thể giúp chúng ta tránh được rất nhiều cái bẫy.
Đừng để tiền mình làm ra từ mồ hôi nước mắt lại mất đi chỉ vì vài lời thủ thỉ.
3. Thấm nhuần tam giác: An toàn – Thanh khoản – Lợi nhuận
Chúng ta đầu tư để làm gì?
Để tài sản tăng trưởng và cuộc sống tốt hơn.
Nhưng nếu đầu tư xong mà ngày nào cũng lo lắng, mất ngủ, không có tiền chi tiêu và lúc cần bán lại chẳng ai mua, thì tài sản ấy đang giúp mình hay đang làm khổ mình?
Đầu tư muốn an vui thì cần nhớ ba thứ:
An toàn – Thanh khoản – Lợi nhuận.
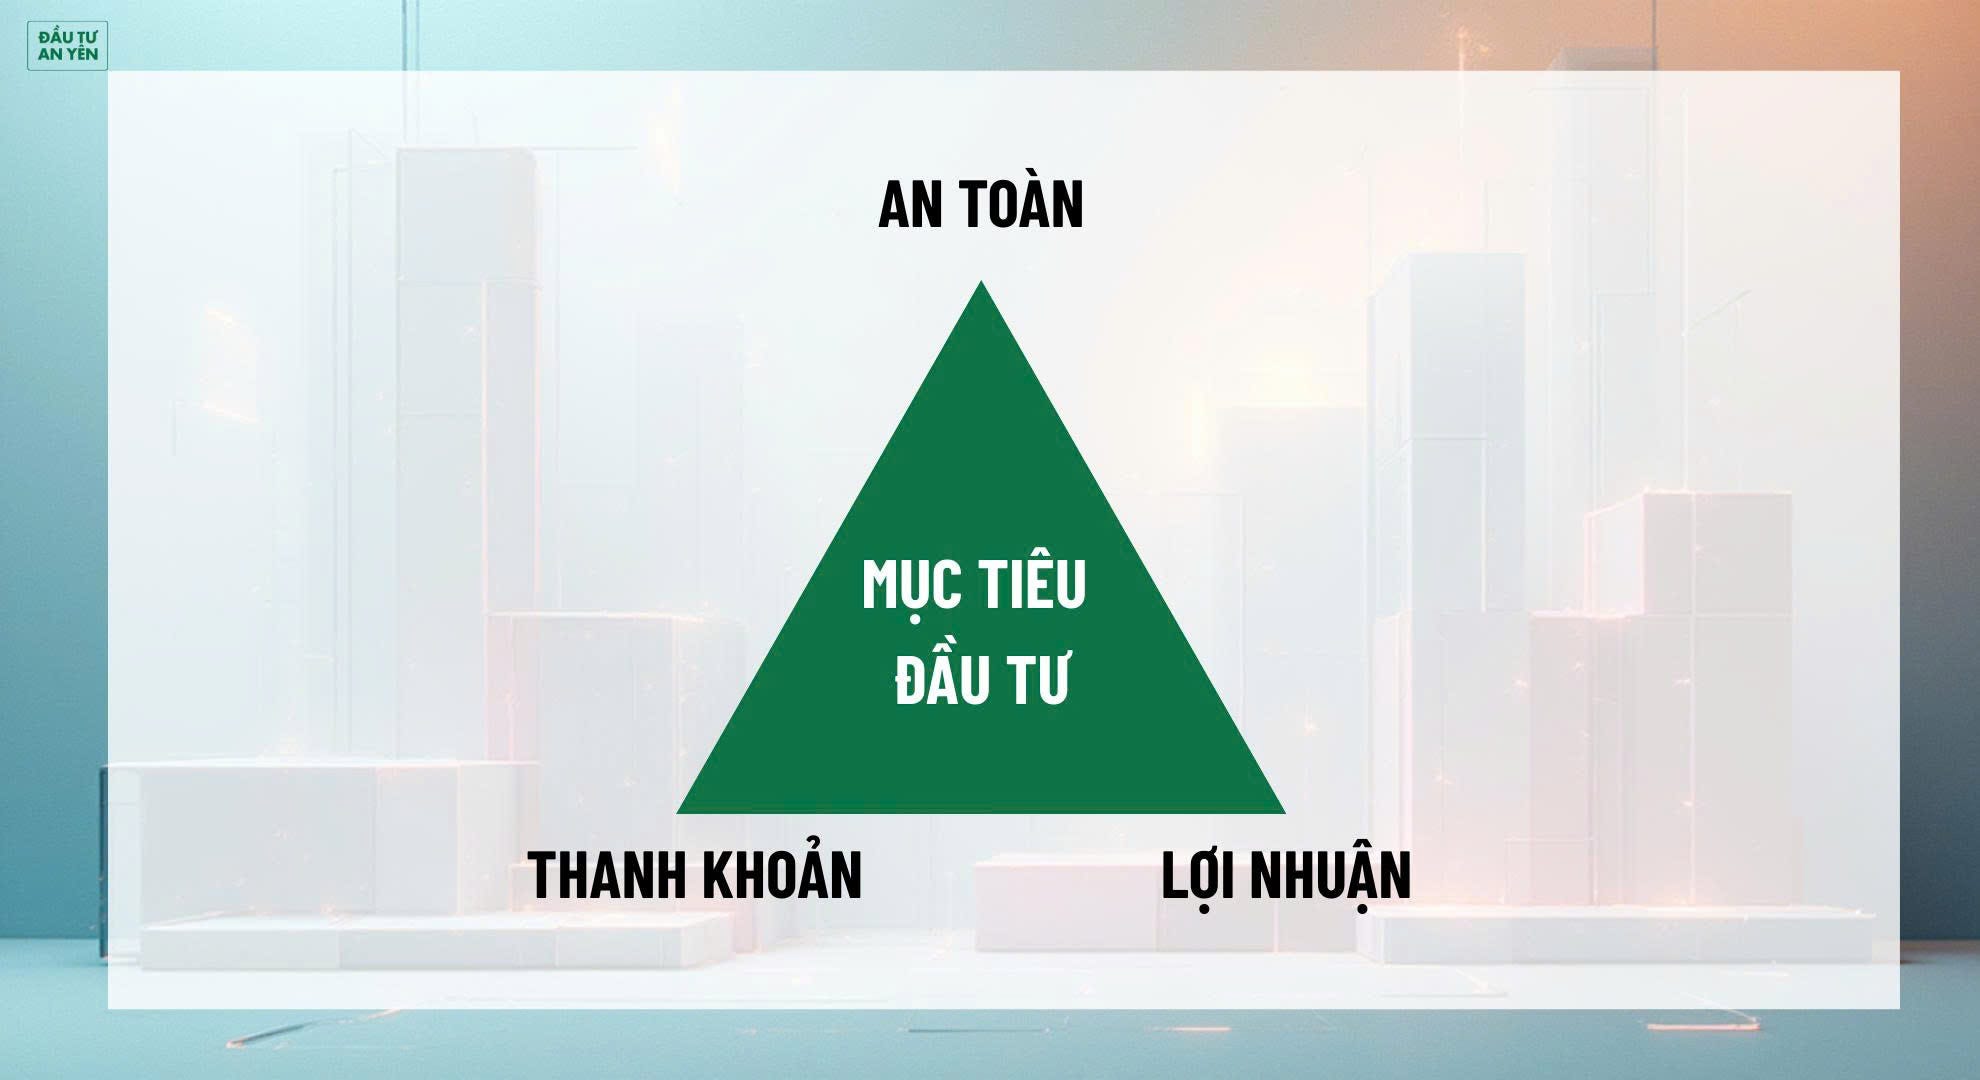
An toàn phải đứng trước.
Không bảo toàn được vốn thì không có lợi nhuận.
Thanh khoản phải đứng thứ hai.
Không có thanh khoản thì lợi nhuận nhiều khi chỉ là con số nằm trên giấy.
Có những người sở hữu bất động sản trị giá hàng chục tỷ đồng nhưng trong túi lại không có tiền. Tài sản không bán được, không cho thuê được, cũng chẳng khai thác được.
Nhìn thì giàu, nhưng thực tế lại rất khổ.
Nhiều anh chị còn đem tiền mua đất ở những khu vực hoang vu, không có sổ đỏ, không có dân cư và cũng chưa biết bao giờ mới có nhu cầu sử dụng.
Khi thị trường thuận lợi, tài sản nào cũng có người hỏi.
Nhưng lúc thị trường chững lại, những bất động sản không có giá trị sử dụng thực thường là những tài sản mất thanh khoản đầu tiên.
Mình vẫn hay nói:
Ở đâu có thanh khoản, ở đó có con đường.
Khi tài sản còn thanh khoản, chúng ta vẫn còn lựa chọn.
Có thể bán. Có thể cho thuê. Có thể vay ngân hàng. Có thể cơ cấu lại tài chính.
Nhưng khi thanh khoản không còn, nhà đầu tư rất dễ bị mắc kẹt trong chính tài sản của mình.
Vì vậy, trước khi nghĩ đến chuyện bất động sản này có thể tăng giá bao nhiêu, hãy xem nó có sổ đỏ chưa, có phục vụ nhu cầu ở, kinh doanh, sản xuất hay nghỉ dưỡng không và có người sử dụng thật hay không.
Nếu một bất động sản không trả lời được câu hỏi “Dùng để làm gì?” và “Ai sẽ cần nó?”, thì tốt nhất đừng mua.
4. Vay Bank thì phải biết “Khóa Bank”
Một bất động sản tốt chưa chắc đã là một thương vụ phù hợp với tất cả mọi người.
Người có tiền nhàn rỗi mua sẽ khác với người phải vay ngân hàng.
Người có thu nhập đều sẽ khác với người có dòng tiền bấp bênh.
Vì vậy, trước khi phân tích bất động sản, anh chị phải phân tích chính mình.
Mình đang có bao nhiêu tiền?
Mỗi tháng thu nhập thực tế là bao nhiêu?
Gia đình đang có những khoản nợ nào?
Nếu bất động sản chưa bán được trong 12–24 tháng, mình có chịu được không?
Nhiều người vay theo số tiền ngân hàng đồng ý cho vay, chứ không vay theo khả năng chịu đựng của mình.
Khi thị trường tốt, tiền vay giúp lợi nhuận tăng nhanh. Nhưng khi thị trường chậm thanh khoản, khoản vay ấy lại trở thành áp lực khiến nhà đầu tư mất bình tĩnh.
Mà mất bình tĩnh là nguồn cơn của rất nhiều quyết định vội vàng và không tối ưu.
Trong phương pháp Đầu tư An Yên, mình thường nhắc đến kỹ thuật “Khóa Bank”.
Hiểu đơn giản là nếu vay ngân hàng để đầu tư, anh chị phải dự phòng sẵn một khoản tiền đủ trả lãi trong khoảng 12–24 tháng.
Khoản tiền ấy không làm cho món nợ biến mất.
Nhưng nó cho chúng ta thời gian.
Thị trường chưa tăng thì mình còn thời gian chờ. Tài sản chưa bán được thì mình còn thời gian cải tạo. Dòng tiền chưa về thì mình chưa bị ngân hàng ép đến mức phải bán tháo.
Vay Bank không đáng sợ.
Đáng sợ là vay mà không biết mình sẽ lấy gì để trả nếu thị trường không diễn ra như kỳ vọng.
5. Đầu tư để an yên, chứ không phải để phát điên
Sau cùng, điều khó kiểm soát nhất trong đầu tư nhiều khi không phải là thị trường.
Mà là lòng tham và nỗi sợ của chính mình.
Khi giá tăng, chúng ta tiếc không muốn bán vì nghĩ rằng nó còn tăng tiếp.
Khi giá giảm, chúng ta lại hoảng loạn vì sợ mất tiền.
Cứ như vậy, nhà đầu tư bị kéo qua kéo lại giữa tham lam và sợ hãi.
Nếu không có phương pháp từ đầu, rất dễ loạn.
Người có tư duy đầu tư sẽ xác định trước:
Mình kỳ vọng lợi nhuận bao nhiêu?
Đến mức nào thì chốt lời?
Rủi ro tối đa có thể chấp nhận là gì?
Nếu rủi ro xảy ra, mình xử lý ra sao?
Thị trường đi chậm thì mình lấy tiền đâu để giữ tài sản?
Khi nào giả định đầu tư ban đầu không còn đúng?
Những câu hỏi này phải được trả lời trước khi xuống tiền, chứ không phải đến lúc gặp chuyện mới ngồi nghĩ.
Đầu tư An Yên không có nghĩa là đầu tư mà không có rủi ro.
Làm gì có chuyện ấy.
An yên là khi mình biết rõ rủi ro nằm ở đâu, đã chuẩn bị phương án phòng ngừa và nếu nó xảy ra thì mình vẫn đủ bình tĩnh để xử lý.
Mục tiêu cuối cùng vẫn là:
Đầu tư để an yên, chứ không phải để phát điên.
Trước khi đầu tư tiền, hãy đầu tư vào chính mình
Nhiều người nói với mình:
“Có tuổi rồi, học không vào.”
Mình nghĩ phần nhiều là do lười. Sâu hơn nữa có thể là thiếu khát vọng hoặc thiếu trách nhiệm với chính đồng tiền của mình.
Tiền đàng hoàng là tiền làm ra từ mồ hôi nước mắt.
Chúng ta phải có trách nhiệm với nó.
Có thể mất 10 năm mới tích lũy được vài tỷ đồng. Nhưng chỉ cần một quyết định vội vàng là thành quả của cả chục năm có thể bị chôn vào một bất động sản không có pháp lý, không có thanh khoản và không có giá trị sử dụng thực.
Vì vậy, trước khi hỏi:
“Mình nên mua bất động sản nào?”
Hãy hỏi:
“Mình đã có phương pháp đầu tư chưa?”
Không thiếu nơi để học. Chúng ta có sách, có các bài giảng trên Internet, có những người đi trước và có rất nhiều thương vụ thực tế để quan sát.
Điều quan trọng là phải xác định mục tiêu của mình, chọn đúng người để học và chịu khó tập những điều căn bản.
Giống như câu chuyện chơi bóng bàn của mình.
Chơi nhiều năm chưa chắc đã tiến bộ. Đầu tư nhiều năm chưa chắc đã trở thành nhà đầu tư.
Muốn đi xa, cuối cùng vẫn phải quay về học căn bản.
Bởi có tiền chỉ giúp chúng ta bước vào thị trường.
Còn kiến thức, phương pháp và khả năng quản trị rủi ro mới giúp chúng ta tồn tại đủ lâu để đi đến lợi nhuận.
Nếu chưa có phương pháp, đầu tư rất dễ trở thành đánh bạc.
Mà bất động sản không thích những người đổ tại số.
Các chủ game tài chính thì lại rất thích.
Thông tin ebook, talkshow, webinar, khóa học của Đầu Tư An Yên