
Khi thị trường bất động sản chững lại, có người mất ngủ vì khoản vay đến hạn. Nhưng cũng trong giai đoạn ấy, có người lại giữ tiền mặt và bình tĩnh đi tìm cơ hội.
Cùng một thị trường, nhưng mỗi vị thế tài chính sẽ đòi hỏi một cách hành động khác nhau.
Người đang chịu áp lực nợ cần ưu tiên phòng thủ, cơ cấu lại tài sản và bảo vệ dòng tiền.
Người có sẵn tiền mặt có thể chủ động cải tạo bất động sản hoặc tìm kiếm những tài sản có giá tốt.
Vì vậy, điều đầu tiên không phải là dự đoán bao giờ thị trường tăng trở lại.
Điều đầu tiên là phải biết mình đang đứng ở đâu.
1. Nếu đang chịu áp lực tài chính: “Ưu tiên sống sót và cơ cấu triệt để toàn bộ tài sản
Nếu anh chị đang ở trong hoàn cảnh lúc nào cũng phải lo khoản tiền gốc lãi vay ngân hàng, phí sinh hoạt hàng tháng thì việc quan trọng nhất không phải là tiếp tục đem tiền đi đầu tư. Việc anh chị cần làm là đưa “túi tiền” của mình trở về trạng thái an toàn.
Chủ động giảm bớt nợ và “thải độc” tài chính
Nếu danh mục có quá nhiều tài sản nhưng tiền mặt quá ít, anh chị nên cân nhắc bán bớt một phần để giảm nợ gốc.
Đặc biệt, nếu anh chị đang gánh những khoản vay bên ngoài có lãi suất cao hơn ngân hàng, cần sớm tìm phương án cơ cấu lại. Trong trường hợp đủ điều kiện, có thể cân nhắc chuyển sang khoản vay ngân hàng với mức lãi suất ổn định hơn.
Mục tiêu không phải là giữ bằng được tất cả tài sản.
Mục tiêu là giữ cho hệ thống tài chính cá nhân không bị đổ vỡ chỉ vì thiếu dòng tiền.
Có những giai đoạn, chấp nhận bỏ đi một phần lợi nhuận hoặc bán bớt một tài sản lại là cách bảo vệ chính những tài sản còn lại.
Áp dụng kỹ thuật “Khóa Bank”
Khi dùng đòn bẩy ngân hàng, mình thường áp dụng một nguyên tắc gọi là “Khóa Bank”.
Hiểu đơn giản, khi vay tiền mua bất động sản, mình sẽ trích riêng một khoản dự phòng đủ để trả gốc và lãi trong khoảng 6–12 tháng hoặc có thể chuẩn bị cho quỹ dự phòng từ 1–2 năm.
Khoản tiền này không được xem là tiền nhàn rỗi để tiếp tục đầu tư. Mà sẽ tiếp tục để trong ngân hàng tự động chuyển sang để trừ vào tiền lãi hàng tháng.
Khi thị trường chững lại hoặc tài sản chưa bán được, mình vẫn có thời gian tập trung làm việc, tạo thêm thu nhập và tìm phương án xử lý tài sản.
“Khóa Bank” không làm khoản nợ biến mất. Nhưng nó giúp mình giảm nguy cơ phải bán tháo chỉ vì thiếu tiền trả ngân hàng trong ngắn hạn.
Quyết liệt xử lý những tài sản “xa bờ”
Mình xin cá là ít nhiều anh chị khi đọc bài viết này kiểu gì cũng có một vài bất động sản mua kiểu đánh bắt “xa bờ” và có thể đang gặp phải một vài khó khăn sau:
Pháp lý chưa hoàn thiện hoặc chưa có sổ đỏ.
Nằm ở khu vực quá xa, ít người sử dụng.
Không tạo được dòng tiền.
Không có giá trị thực: ăn, ở, học, chơi
Thanh khoản thấp và chưa biết đến bao giờ mới bán được.
Nhiều anh chị biết tài sản của mình có vấn đề nhưng vẫn không muốn bán vì tiếc số tiền đã bỏ ra. Càng giữ lâu những tài sản kiểu này anh chị sẽ càng dễ bị lún sâu hơn và có thể trong tương lai anh chị sẽ mất đi cơ hội để xử lý những việc quan trọng.
Trong những trường hợp anh chị có thể chấp nhận cắt lỗ để đưa dòng tiền về “gần mình” lại là quyết định cần thiết.
Khi đem tiền đi đầu tư anh chị nên tìm kiếm những tài sản mình hiểu, mình kiểm soát được pháp lý, nhìn thấy rõ nhu cầu sử dụng và có khả năng chuyển thành tiền mặt ngay khi cần dùng đến.
Tìm cách tạo dòng tiền từ bất động sản
Nếu chưa bán được, đừng vội để bất động sản nằm im và trở thành “tài sản chết”.
Một mảnh đất hoặc căn nhà có thể được cải tạo để cho thuê làm nhà trọ, kho xưởng, mặt bằng kinh doanh hoặc hợp tác khai thác dịch vụ, tùy vào vị trí và điều kiện thực tế.
Dòng tiền tạo ra có thể chưa cao. Trong một số phương án, mức lợi tức sau khi tính đủ chi phí chỉ khoảng 3–5% một năm.
Nhưng trong giai đoạn khó khăn, một dòng tiền nhỏ mà đều vẫn có thể trở thành nguồn “máu” quan trọng. Nó giúp bù đắp chi phí nắm giữ, giảm áp lực trả nợ và cho mình thêm thời gian chờ thị trường hồi phục.
Khi cần, phải chấp nhận hạ giá để thu tiền mặt
Không ít nhà đầu tư giữ tài sản chỉ vì không muốn bán thấp hơn mức giá mình kỳ vọng.
Nhưng giá kỳ vọng không trả được lãi vay.
Nếu đang thiếu tiền mặt, anh chị có thể phải chấp nhận bán bằng hoặc lỗ một chút với giá mua để nhanh chóng thanh khoản được và đưa tiền về két.
Mình vẫn thường nói một câu khá thẳng:
Trong giai đoạn thị trường đóng băng, có tiền mặt là còn đường xử lý. Không có tiền mặt thì một biến động nhỏ cũng có thể đẩy mình vào thế bị động.
Cắt một phần tài sản để bảo vệ toàn bộ hệ thống đôi khi không phải là thất bại. Đó là một quyết định cơ cấu.
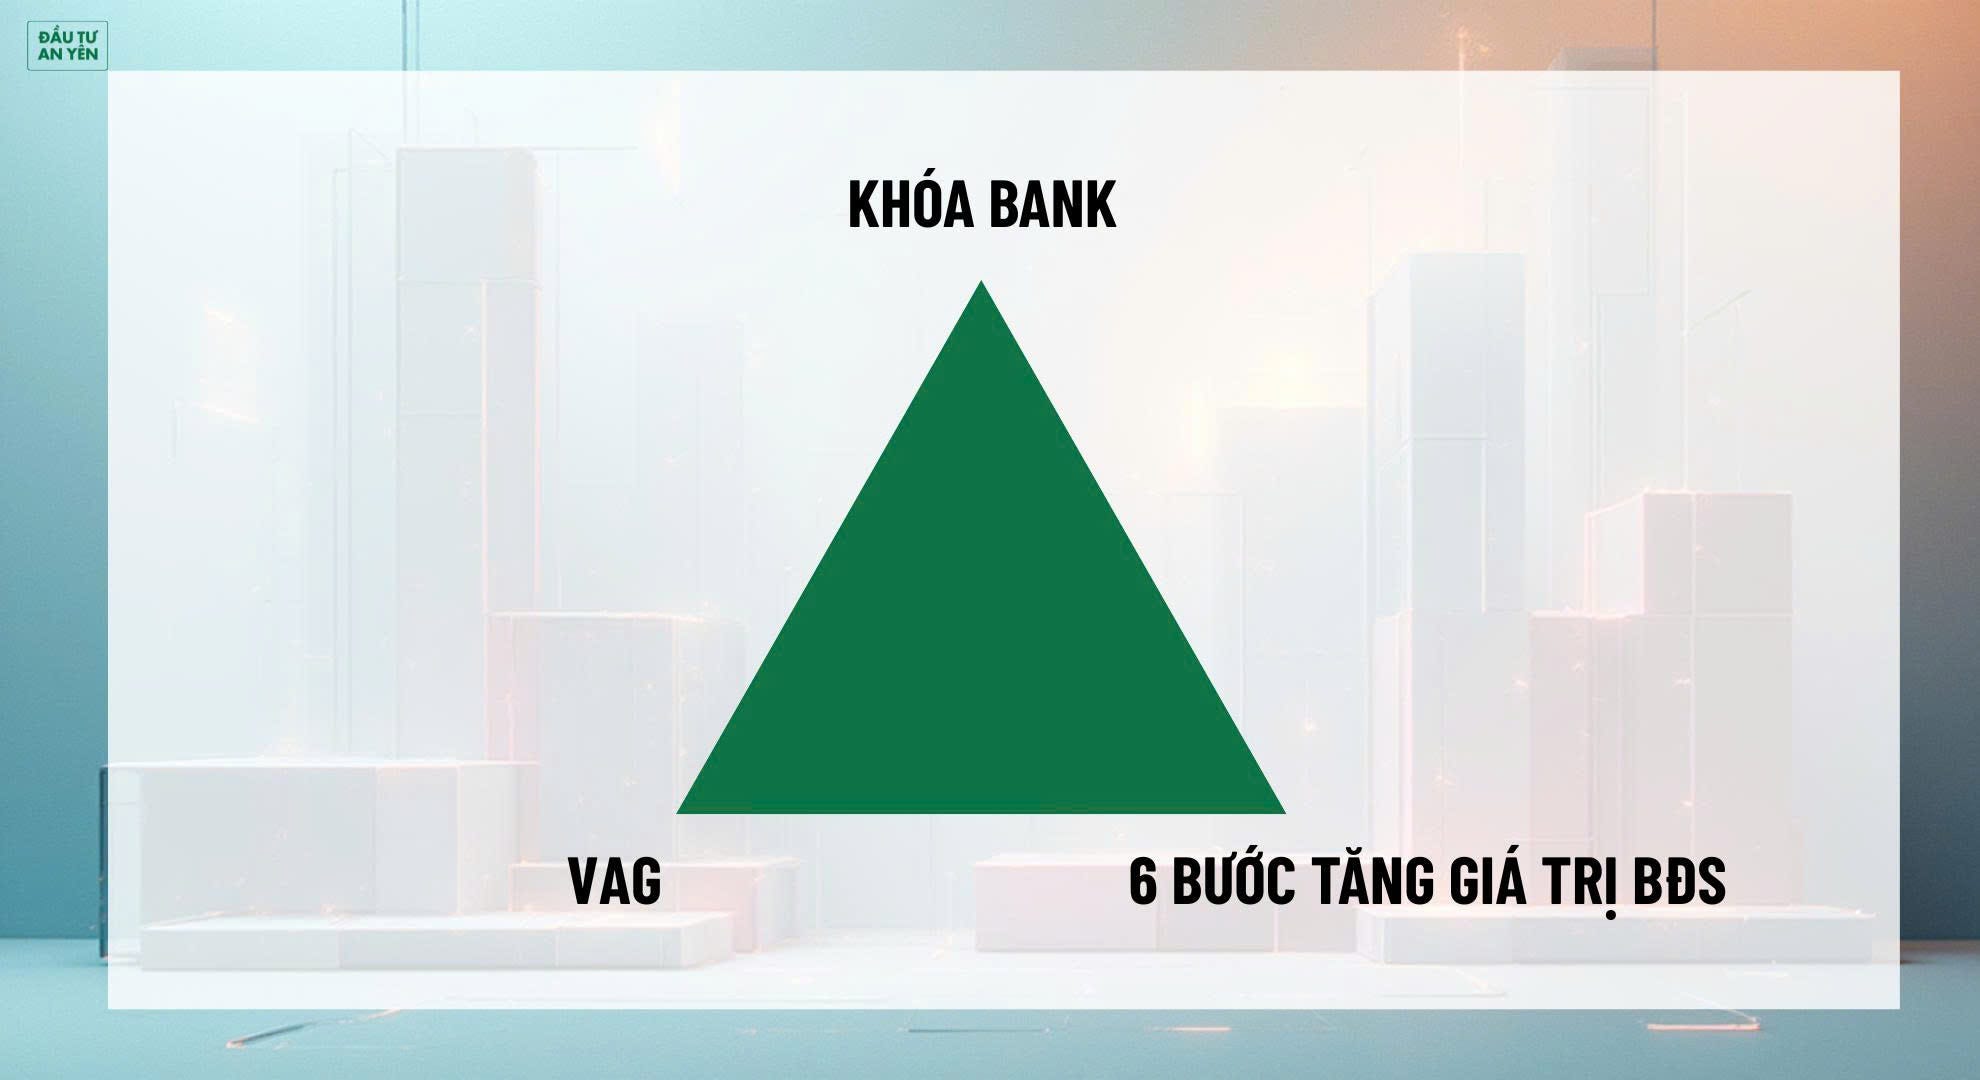
2. Nếu đang có tiền mặt: Chủ động tạo giá trị và chuẩn bị cho cơ hội
Người có tiền mặt trong giai đoạn thị trường chững lại sẽ ở một vị thế khác.
Nhưng có tiền không có nghĩa là phải vội vàng mua.
Tiền mặt chỉ thực sự trở thành lợi thế khi mình đủ bình tĩnh để chọn đúng tài sản và biết mình sẽ làm gì sau khi mua.
Muốn giá bán tăng, phải nâng giá trị
Lúc thị trường chững thì mình làm gì?
Mình xây nhà.
Mình xử lý pháp lý. Đang một sổ lớn thì hoàn thiện thủ tục để tách thành những sổ nhỏ nếu đủ điều kiện. Đang là đất vườn thì xin chuyển mục đích sang đất ở nếu phù hợp quy hoạch và đáp ứng quy định.
Mình làm hạ tầng: điện, nước, đường đi, hệ thống thoát nước…
Mình xây clubhouse, bổ sung phòng gym, khu chăm sóc sức khỏe và những tiện ích phục vụ người sử dụng.
Trong đầu tư bất động sản, có rất nhiều việc để làm chứ không chỉ có ba bước:
Mua – chờ đợi – bán.
Mua một tài sản rồi ngồi chờ thị trường đẩy giá lên, theo mình, chủ yếu vẫn là đầu cơ.
Còn đầu tư là quá trình chủ động nhìn ra phần giá trị đang thiếu và tìm cách hoàn thiện nó. Khi bất động sản có pháp lý rõ hơn, hạ tầng tốt hơn, công năng phù hợp hơn hoặc đáp ứng được nhu cầu sử dụng thực, khả năng được thị trường quan tâm cũng sẽ cao hơn.
Tìm kiếm “hàng ngộp”, nhưng đừng chỉ nhìn vào mức giảm giá
Thị trường đi xuống thường xuất hiện những chủ tài sản chịu áp lực nợ và cần bán nhanh. Đây có thể là cơ hội để người có sẵn tiền mặt tìm được bất động sản với mức giá thấp hơn mặt bằng chào bán.
Có những tài sản được rao thấp hơn khoảng 20–30% so với mức giá người bán từng kỳ vọng, hoặc được bán quanh mức định giá của ngân hàng hay Nhà nước.
Tuy nhiên, rẻ hơn giá chào bán chưa chắc đã là rẻ hơn giá trị thực.
Trước khi xuống tiền, vẫn phải quay về kiểm tra những yếu tố căn bản: “pháp lý, giá trị sử dụng, khả năng tạo dòng tiền và thanh khoản”.
Một tài sản được giảm giá mạnh nhưng không có người sử dụng cuối vẫn có thể tiếp tục trở thành tài sản chết.
Cơ hội không nằm ở chỗ người bán giảm giá bao nhiêu %.
Cơ hội nằm ở khoảng cách giữa “giá mua” và “giá trị thực mình có thể tạo ra hoặc khai thác”.
Ưu tiên những sản phẩm có nhu cầu thực
Mình luôn ưu tiên những bất động sản phục vụ trực tiếp các nhu cầu thiết thực của con người: ăn, ở, học và chơi.
Trước khi xuống tiền đầu tư, phải luôn trả lời được câu hỏi: “Ai sẽ là người dùng mảnh đất này?”
Và khi cần bán: “Ai sẽ đủ nhu cầu và khả năng tài chính để mua?”
Nếu không trả lời được những câu hỏi đó, việc tài sản nằm cạnh một dự án lớn chưa đủ để biến nó thành một khoản đầu tư sinh lời.
3. Đầu tư vào chính bản thân mình
Đầu tư không chỉ là câu chuyện của tiền và tài sản. Khả năng kiểm soát cảm xúc của nhà đầu tư cũng ảnh hưởng trực tiếp đến việc ra quyết định.
Khi thị trường đi xuống, tin xấu xuất hiện nhiều, tài sản khó bán và áp lực nợ tăng lên, con người rất dễ rơi vào trạng thái lo lắng hoặc hành động vội vàng.
Mình cho rằng đây là lúc càng phải giữ sức khỏe và duy trì thói quen vận động. Chạy bộ, chơi thể thao hoặc tập gym đều được, miễn là mình thực hiện đều đặn.
Một cơ thể khỏe giúp đầu óc tỉnh táo hơn.
Bên cạnh đó, thời gian thị trường chậm cũng là cơ hội để đọc sách, học hỏi kinh nghiệm từ người đi trước và bổ sung kiến thức căn bản về pháp lý, quy hoạch và tài chính.
Kiến thức không khiến cơ hội tự động xuất hiện. Nhưng khi năng lực bên trong tốt hơn, mình sẽ có khả năng nhận ra, đánh giá và xử lý cơ hội rõ ràng hơn.
Trước khi đem tiền đi đầu tư, anh chị hãy tự hỏi mình 5 câu hỏi:
Dòng tiền hiện tại của tôi có đủ trang trải các khoản vay trong ít nhất 6–12 tháng hay không?
Trong danh mục có tài sản nào pháp lý yếu, không tạo dòng tiền và gần như không có thanh khoản không?
Có bất động sản nào đang sở hữu có thể được cải tạo hoặc khai thác để tạo ra dòng tiền không?
Mình có thể bổ sung pháp lý, hạ tầng, công năng hoặc tiện ích nào để tăng giá trị cho bất động sản?
Nếu mua thêm bất động sản, mức giá đó thực sự thấp hơn giá trị thực hay chỉ thấp hơn mức giá người bán từng kỳ vọng?
Trả lời được năm câu hỏi này, anh chị sẽ phần nào biết mình nên phòng thủ, cơ cấu hay chuẩn bị cho một cơ hội mới.
Chúc các anh chị vững vàng! Hẹn gặp anh chị trong các bài viết tiếp theo.